

مع تزايد متطلبات الحياة اليومية وارتفاع تكلفة العديد من السلع والخدمات، أصبح تنظيم ميزانية المنزل من الأمور الضرورية للحفاظ على الاستقرار المالي وتجنب نفاد الراتب قبل نهاية الشهر. فالمشكلة لا ترتبط دائما بقلة الدخل، وإنما قد تنتج عن غياب التخطيط، أو تكرار المشتريات غير الضرورية، أو عدم الانتباه إلى المصروفات الصغيرة التي تتراكم تدريجيا وتستهلك جزءا كبيرا من الميزانية. ولا يتطلب ضبط مصروفات المنزل الحرمان من الاحتياجات الأساسية أو الاستغناء عن كل وسائل الراحة، بل يعتمد على توزيع الدخل بصورة واضحة، وتحديد الأولويات، ومراجعة أوجه الإنفاق باستمرار. وفي هذا المقال نستعرض 7 خطوات عملية تساعد على تنظيم ميزانية المنزل وتقليل المصروفات قبل نهاية الشهر، بدون حرمان.
7 خطوات هتساعدك في ضبط مصروفات المنزل لآخر الشهر
مع تزايد متطلبات الحياة اليومية وارتفاع تكلفة العديد من السلع والخدمات، أصبح تنظيم ميزانية المنزل من الأمور الضرورية للحفاظ على الاستقرار المالي وتجنب نفاد الراتب قبل نهاية الشهر. ولا يتطلب ضبط مصروفات المنزل الحرمان من الاحتياجات الأساسية أو الاستغناء عن كل وسائل الراحة، بل يعتمد على توزيع الدخل بصورة واضحة، وتحديد الأولويات، ومراجعة أوجه الإنفاق باستمرار. ويساعد التخطيط الجيد على معرفة أين تذهب الأموال، وتقليل الهدر، والاحتفاظ بمبلغ للطوارئ. وفي السطور التالية نستعرض 7 خطوات عملية تساعد على تنظيم ميزانية المنزل وتقليل المصروفات قبل نهاية الشهر، وفقا لما نشر في موقع incharge، لتتمكني من الوصول لآخر الشهر بدون عجز وبدون حرمان.
حددي الدخل والمصروفات الثابتة أولا
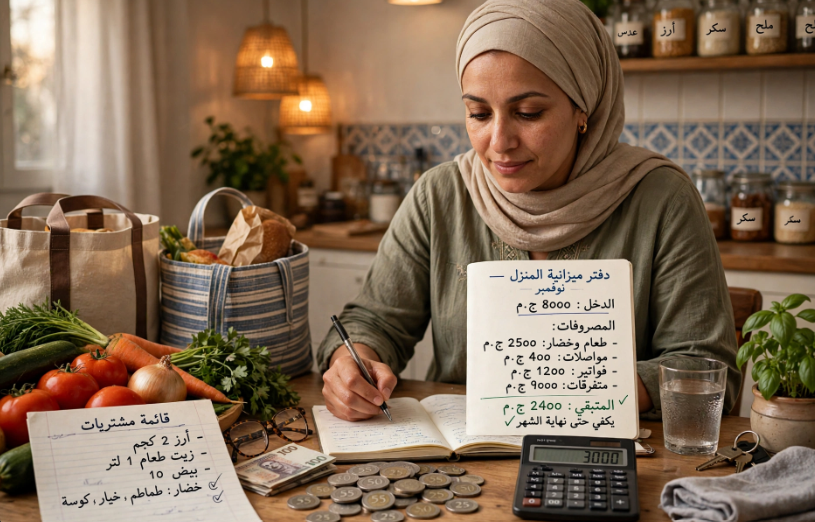
تبدأ إدارة الميزانية بمعرفة إجمالي الدخل الشهري، ثم حصر الالتزامات التي لا يمكن تأجيلها، مثل الإيجار أو الأقساط وفواتير الكهرباء والمياه والغاز والإنترنت ومصاريف الدراسة والمواصلات. ويساعد هذا الحصر على معرفة المبلغ المتبقي بعد سداد الالتزامات الأساسية، بدلا من الإنفاق بصورة عشوائية ثم اكتشاف وجود عجز في الأيام الأخيرة من الشهر. وينصح الخبراء بسداد الالتزامات الثابتة في بداية الشهر فور استلام الراتب، حتى لا يتم صرفها في أمور أخرى. كما يجب كتابة كل المصروفات الثابتة في ورقة أو في تطبيق على الهاتف، ومراجعتها شهريا، للتأكد من عدم وجود أي زيادة غير متوقعة، والتعامل معها مبكرا قبل أن تؤثر على باقي الميزانية.
قسمي المصروفات حسب الأولوية
من الأفضل تقسيم الميزانية إلى احتياجات أساسية، ومصروفات متغيرة، واحتياجات يمكن الاستغناء عنها أو تأجيلها. وتشمل الاحتياجات الأساسية الطعام والفواتير والعلاج والمواصلات، بينما تدخل ضمن المصروفات المتغيرة طلبات الطعام الجاهز والتسوق والترفيه. ويساعد هذا التقسيم على اتخاذ قرارات أكثر وعيا عند ظهور مصروفات إضافية، مع إعطاء الأولوية لما لا يمكن تأجيله. فعلى سبيل المثال، إذا ظهرت مصروفات طارئة، يمكن تأجيل شراء ملابس جديدة أو الخروج للترفيه، بدلا من التأثير على ميزانية الطعام أو الفواتير. كما يساعد هذا التقسيم على معرفة أكثر البنود التي تستهلك الميزانية، والعمل على تقليلها تدريجيا، دون الشعور بالحرمان، لأن الأساسيات تظل متوفرة دائما.
اكتبي قائمة مشتريات قبل الذهاب إلى السوق
الشراء دون قائمة محددة من أكثر الأسباب التي تؤدي إلى زيادة الإنفاق، خاصة عند التسوق في المتاجر التي تعرض منتجات وعروضا تشجع على شراء أشياء لم تكن ضمن الاحتياجات الأصلية. لذلك يفضل مراجعة محتويات الثلاجة والمطبخ أولا، وتحديد النواقص الفعلية، ثم كتابة قائمة بالمشتريات والالتزام بها قدر الإمكان، مع مقارنة الأسعار واختيار العبوات المناسبة للاستهلاك الفعلي للأسرة. وينصح بعدم الذهاب إلى السوق وأنت جائعة، لأن ذلك يدفعك لشراء أطعمة إضافية غير ضرورية. كما يفضل تحديد ميزانية محددة للمشتريات، وعدم تجاوزها. وتساعد قائمة المشتريات على توفير الوقت والمال، وتقليل شراء المنتجات التي تنتهي صلاحيتها قبل استخدامها، مما يقلل من هدر الطعام والمال معا.
خططي للوجبات لتقليل هدر الطعام
قد يؤدي غياب التخطيط للوجبات إلى شراء كميات أكبر من الاحتياج، أو تكرار طلب الطعام الجاهز، أو تلف بعض المنتجات قبل استخدامها. ويمكن تقليل هذه المصروفات من خلال إعداد جدول أسبوعي للوجبات، والاستفادة من المكونات الموجودة بالفعل، وتحديد الكميات المناسبة لعدد أفراد الأسرة. كما يساعد حفظ الطعام بطريقة صحيحة على تقليل الهدر والاستفادة من المشتريات لأطول فترة ممكنة. فعلى سبيل المثال، يمكن تحضير وجبات بكميات كبيرة وتقسيمها على عدة أيام، أو استخدام بقايا الطعام في وجبات جديدة. كما يفضل تقليل طلب الطعام الجاهز، لأنه يستهلك جزءا كبيرا من الميزانية، واستبداله بوجبات منزلية صحية وأقل تكلفة. ويساعد التخطيط للوجبات على توفير المال والوقت، وتقليل الحيرة اليومية حول ماذا سنأكل اليوم.
راقبي المصروفات الصغيرة والمتكررة
قد تبدو بعض النفقات اليومية بسيطة، مثل شراء القهوة من الخارج أو الوجبات الخفيفة أو الاشتراكات غير المستخدمة، لكنها تتحول إلى مبلغ كبير عند جمعها على مدار الشهر. ومن المفيد تسجيل المصروفات اليومية، حتى لو كانت مبالغ محدودة، ومراجعتها في نهاية كل أسبوع لمعرفة أكثر البنود استهلاكا للميزانية، وتحديد ما يمكن تقليله دون التأثير على الاحتياجات الضرورية. فعلى سبيل المثال، إذا كنت تشترين قهوة يوميا بـ 50 جنيها، فإن ذلك يعني 1500 جنيه شهريا، وهو مبلغ يمكن توفير معظمه بتحضير القهوة في المنزل. كما يجب مراجعة الاشتراكات الشهرية، وإلغاء الاشتراكات غير المستخدمة، مثل تطبيقات أو منصات لا تشاهدينها. وتساعد مراقبة المصروفات الصغيرة على اكتشاف التسربات المالية الخفية.
تجنبي الشراء الاندفاعي واستفيدي من العروض بحذر
ليست كل التخفيضات فرصة حقيقية للتوفير، فقد تدفع العروض إلى شراء منتجات لا يحتاجها المنزل، أو تخزين كميات كبيرة قد تنتهي صلاحيتها قبل استخدامها. وقبل شراء أي منتج، من الأفضل مقارنة سعره بالسعر المعتاد، والتأكد من الحاجة إليه، وحساب التكلفة الفعلية بدلا من الانجذاب إلى نسبة الخصم. كما يفضل تأجيل المشتريات غير الضرورية لمدة يوم أو يومين قبل اتخاذ القرار. فكثيرا ما نكتشف بعد التأجيل أننا لم نكن بحاجة فعلية إلى المنتج. وينصح الخبراء بعدم شراء المنتجات لمجرد وجود عرض عليها، بل شراء المنتجات التي تحتاجها الأسرة فعلا، والاستفادة من العروض الحقيقية فقط. كما يجب الانتباه إلى العروض الوهمية التي ترفع السعر الأصلي ثم تقدم خصما وهميا.
خصصي مبلغا للطوارئ وراجعي الميزانية أسبوعيا
من الأخطاء الشائعة إنفاق كامل الدخل دون الاحتفاظ بمبلغ لمواجهة الظروف المفاجئة، مثل إصلاح أحد الأجهزة أو الاحتياجات الطبية أو زيادة بعض الفواتير. لذلك يفضل تخصيص جزء من الدخل للادخار والطوارئ وفق الإمكانات المتاحة، حتى لو كان مبلغا بسيطا. كما تساعد المراجعة الأسبوعية للميزانية على اكتشاف أي تجاوز مبكرا، وإعادة توزيع المبالغ المتبقية قبل الوصول إلى نهاية الشهر. وينصح بتخصيص مبلغ الطوارئ في بداية الشهر، وعدم المساس به إلا عند الضرورة القصوى. كما يجب مراجعة الميزانية كل أسبوع، ومقارنة المصروفات الفعلية بالمصروفات المخططة، وتعديل الخطة إذا لزم الأمر. وتساعد هذه المراجعة على الشعور بالسيطرة على الأموال، وتقليل التوتر المالي، والوصول لآخر الشهر بدون عجز.
أخطاء شائعة تسبب نفاد الراتب مبكرا
من أكثر الأخطاء التي تؤدي إلى نفاد الراتب قبل نهاية الشهر، الإنفاق العشوائي في بداية الشهر، والاعتماد على البطاقات الائتمانية، وعدم تسجيل المصروفات، وتجاهل المصروفات الصغيرة. كما أن عدم وجود ميزانية واضحة يجعل الأسرة تنفق دون وعي، ثم تكتشف في نهاية الشهر عدم وجود أموال كافية للأساسيات. ويؤدي الشراء الاندفاعي والانجذاب إلى العروض الوهمية إلى زيادة المصروفات بشكل كبير. ولتجنب هذه الأخطاء، يجب وضع خطة واضحة، والالتزام بها، ومراجعتها باستمرار. كما يجب على جميع أفراد الأسرة المشاركة في ضبط المصروفات، وتوعية الأبناء بأهمية التوفير وعدم الإسراف. فعندما يتعاون الجميع، يصبح من السهل الوصول لآخر الشهر بدون عجز، مع الحفاظ على مستوى معيشة جيد، وبدون حرمان من الاحتياجات الأساسية أو وسائل الراحة.
الأسئلة الشائعة
كيف أبدأ في ضبط مصروفات المنزل؟
ابدئي بحصر الدخل والمصروفات الثابتة، ثم قسمي الميزانية حسب الأولوية، واكتبي قائمة مشتريات، وخططي للوجبات، وراقبي المصروفات الصغيرة.
هل ضبط المصروفات يعني الحرمان؟
لا، ضبط المصروفات لا يعني الحرمان، بل يعني توزيع الدخل بصورة واضحة، وتحديد الأولويات، وتقليل الهدر والمصروفات غير الضرورية، مع الحفاظ على الأساسيات.
كيف أتجنب نفاد الراتب قبل نهاية الشهر؟
خصصي مبلغا للطوارئ، وراجعي الميزانية أسبوعيا، وتجنبي الشراء الاندفاعي، وسددي الالتزامات الثابتة في بداية الشهر.
ما هي أكثر المصروفات التي تستهلك الميزانية؟
المصروفات الصغيرة المتكررة مثل القهوة والوجبات الخفيفة، وطلب الطعام الجاهز، والشراء بدون قائمة، والعروض الوهمية، والاشتراكات غير المستخدمة.


